La recaudación de tributos en la Mesopotamia Sumeria

La historia de la economía y la administración pública tiene su cuna en las llanuras entre los ríos Tigris y Éufrates. En la antigua Mesopotamia sumeria, la recaudación de tributos no era simplemente una práctica de cobro, sino la columna vertebral que permitía la existencia de las primeras ciudades-estado del mundo. Entender cómo gestionaban estos recursos es comprender cómo la humanidad pasó de grupos familiares dispersos a estructuras sociales complejas, capaces de construir templos monumentales, gestionar canales de riego y mantener ejércitos.
El tributo en Sumeria no funcionaba bajo el concepto moderno de impuesto sobre la renta o el IVA, sino que se basaba en la entrega de excedentes de producción, principalmente granos, ganado y productos manufacturados. Este sistema era la herramienta mediante la cual el templo (el zigurat) y, posteriormente, el palacio, centralizaban la riqueza para redistribuirla en obras de infraestructura, mantenimiento de la burocracia y previsión ante épocas de escasez. Este artículo explora cómo se organizaba este proceso, quiénes intervenían, qué productos se entregaban y cómo la necesidad de registrar estos movimientos dio origen a la escritura misma.
- El papel central del templo y el palacio en la administración
- La naturaleza de los tributos y los productos recaudados
- El sistema de registro: de la ficha de arcilla a la escritura cuneiforme
- Los administradores: escribas y supervisores de la recaudación
- Preguntas frecuentes sobre la economía tributaria sumeria
El papel central del templo y el palacio en la administración
En las primeras etapas de la civilización sumeria, la economía estaba profundamente ligada a la religión. El templo no era solo un centro de culto, sino el principal centro de gestión económica de la ciudad. Se consideraba que la tierra pertenecía a la divinidad, y los sumerios, como administradores de la voluntad de los dioses, gestionaban los recursos en nombre de la deidad. En este contexto, la recaudación de tributos era vista como una ofrenda necesaria para asegurar el favor divino y, al mismo tiempo, como el mecanismo para alimentar a los sacerdotes, artesanos y trabajadores que no producían alimentos directamente.
Con el tiempo, la estructura de poder evolucionó y el palacio comenzó a ganar peso frente al templo. La aparición de reyes o líderes militares (llamados lugal) introdujo una nueva dimensión a la recaudación. Mientras que el templo gestionaba los tributos para la manutención de la comunidad y la religión, el palacio exigía tributos para financiar campañas militares, la defensa de las murallas y la administración de un estado más centralizado. Esta dualidad, entre la gestión sagrada y la gestión política, definió la economía sumeria durante siglos, creando un sistema de doble flujo de recursos que permitía la estabilidad de la ciudad-estado.
La naturaleza de los tributos y los productos recaudados
La recaudación en Mesopotamia no se realizaba en moneda acuñada, ya que el concepto de moneda metálica circular sería una innovación mucho más tardía. En su lugar, el sistema se basaba en la especie y en el intercambio de bienes tangibles. La base de toda la economía era la agricultura, por lo que la mayor parte de lo recaudado consistía en cereales, principalmente cebada, que era el producto más versátil debido a su capacidad de almacenamiento y su uso para la elaboración de cerveza, un componente esencial de la dieta y la compensación laboral.
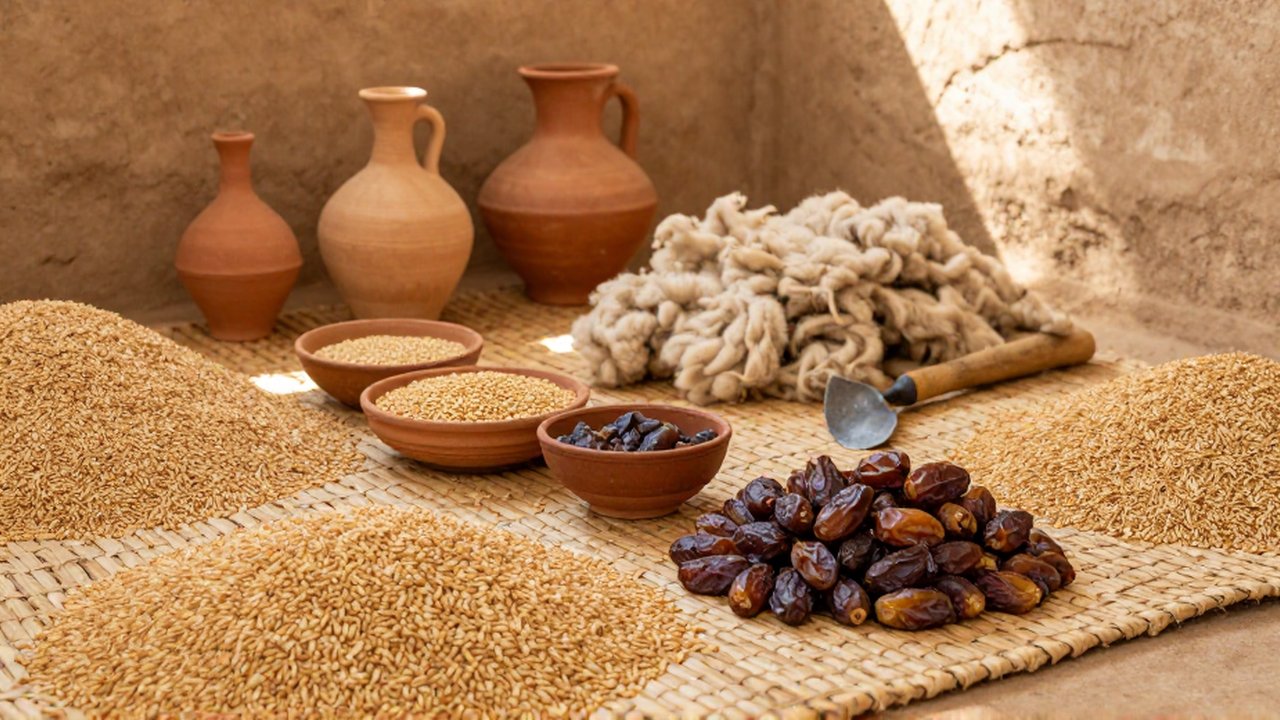
Dependiendo de la zona y la capacidad productiva de cada unidad familiar o comunidad, los tributos podían variar significativamente. A continuación, se detallan los principales productos que formaban parte de la carga tributaria:
- Productos agrícolas: Además de la cebada, se recolectaban cantidades de trigo, legumbres y dátiles (provenientes de los palmerales).
- Ganadería: Se exigía la entrega de animales como ovejas, cabras y ganado vacuno. Estos no solo servían como alimento, sino también para obtener lana, cuero y leche.
- Productos manufacturados: Los talleres controlados por el estado o el templo entregaban textiles, vasijas de cerámica de alta calidad y herramientas de metal si la comunidad contaba con excedentes de cobre o bronce.
- Mano de obra (Corvea): Un tipo de tributo no material pero fundamental. Los ciudadanos debían ofrecer un número determinado de días de trabajo al año para tareas de interés público, como la limpieza de canales de riego o la construcción de templos y murallas.
Para entender la diferencia entre las formas de tributación, podemos observar la siguiente comparación entre las necesidades de la administración y la entrega del ciudadano:
| Tipo de Tributo | Base de la entrega | Destino principal | Impacto social |
|---|---|---|---|
| Agrícola/Ganadero | Excedentes de la cosecha o cría | Almacenes del templo y palacio | Sustento de la burocracia y reservas |
| Artesanal | Productos de talleres locales | Equipamiento estatal y comercio | Desarrollo de la especialización |
| Corvea (Trabajo) | Esfuerzo físico humano | Infraestructura (canales, muros) | Mantenimiento de la supervivencia urbana |
El sistema de registro: de la ficha de arcilla a la escritura cuneiforme
Uno de los aspectos más fascinantes de la recaudación sumeria es que la necesidad de controlar los tributos fue el motor principal para la invención de la escritura. No se empezó escribiendo poesía, sino haciendo inventarios. Para evitar errores y fraudes en la entrega de las cosechas, los administradores sumerios desarrollaron un sistema de contabilidad extremadamente riguroso que evolucionó desde formas muy rudimentarias hasta el complejo sistema cuneiforme.
El proceso de registro seguía una serie de pasos lógicos que garantizaban la trazabilidad del producto:
- Uso de fichas (calculi): Inicialmente, se utilizaban pequeñas piezas de arcilla con diferentes formas para representar cantidades de bienes (por ejemplo, una ficha con forma de cono para una medida de grano).
- Encierro en bullae: Para asegurar que los registros no fueran manipulados durante el transporte desde las granjas hasta los centros de almacenaje, las fichas se introducían en esferas de arcilla huecas llamadas bullae.
- Marcado exterior: Para saber qué contenía la bulla sin tener que romperla, se empezaron a presionar las fichas en la superficie exterior de la arcilla fresca, dejando una huella.
- Tablillas de arcilla: Finalmente, este proceso se simplificó. En lugar de usar fichas dentro de esferas, se empezó a grabar directamente sobre tablillas de arcilla plana utilizando un estilete de caña. Este método permitió desarrollar el sistema cuneiforme, donde los signos representaban tanto objetos como cantidades numéricas.
Este sistema permitía a los escribas, una clase social altamente especializada y respetada, llevar un control exacto de quién había entregado su tributo, cuánto faltaba por recibir y en qué almacén se encontraba cada producto. La contabilidad era, por tanto, el lenguaje del poder en Mesopotamia.
Los administradores: escribas y supervisores de la recaudación
La recaudación de tributos no era un proceso espontáneo, sino una operación logística que requería de personal capacitado. Los escribas eran los profesionales encargados de la gestión de la información. Su formación era larga y exigente, centrada en el dominio de los signos cuneiformes y en las matemáticas aplicadas a la contabilidad. Un escriba no solo anotaba, sino que debía ser capaz de calcular promedios de cosecha, prever el consumo de las reservas y verificar que las medidas utilizadas por los campesinos fueran las oficiales.

Además de los escribas, existía una jerarquía de supervisores que se encargaban de la parte física de la recaudación. Estos funcionarios se desplazaban por los campos y las aldeas para supervisar la recolección y el transporte de los bienes. La presencia de estas autoridades aseguraba que el tributo se cumpliera según las normativas dictadas por el templo o el palacio. Este control era estricto; cualquier discrepancia entre lo que el escriba anotaba y lo que llegaba físicamente al almacén podía derivar en sanciones para los administradores o los productores.
Este sistema de supervisión también incluía la gestión de los pesos y medidas. Para que la recaudación fuera justa y eficiente, era vital que todos los centros utilizaran unidades de medida estandarizadas. El uso de pesas de piedra de precisión para el metal o medidas de volumen para el grano era esencial para evitar disputas entre el Estado y los ciudadanos, permitiendo una administración más coherente y menos propensa a la corrupción local.
Preguntas frecuentes sobre la economía tributaria sumeria
¿Cómo se evitaba el fraude en la entrega de los productos?
El control se ejercía mediante la doble verificación. Por un lado, el productor entregaba el bien y se realizaba una medición inmediata. Por otro, los escribas registraban la transacción en tablillas que quedaban bajo custodia del templo o el palacio. La existencia de registros escritos y la estandarización de las medidas servían como una auditoría constante para garantizar que lo entregado coincidiera con lo debido.
¿Qué ocurría si una cosecha fallaba debido a una inundación o sequía?
La gestión de los excedentes en los almacenes centrales cumplía una función de seguro social. En periodos de abundancia, el excedente se almacenaba para ser redistribuido en tiempos de escasez. Aunque la carga tributaria era constante, la capacidad de los templos para actuar como centros de redistribución ayudaba a mitigar el impacto de las crisis climáticas, aunque la supervivencia de la población siempre dependía estrictamente de la previsibilidad de los ciclos de los ríos.
¿Era la recaudación de tributos un proceso violento?
Si bien existía la coacción legal y la autoridad del Estado para exigir el cumplimiento de las obligaciones, el sistema estaba diseñado fundamentalmente para la continuidad de la vida urbana. La recaudación era una obligación social y religiosa. El uso de la fuerza solía reservarse para casos de resistencia organizada o rebeliones, pero el mantenimiento del orden se basaba más en la estructura administrativa y la dependencia económica del sistema de riego y los almacenes centrales.
¿Podían los ciudadanos elegir qué productos entregar?
No de forma libre. El tributo estaba predefinido según la actividad económica de la unidad productiva. Un agricultor debía entregar grano, mientras que un pastor debía entregar ganado o lana. La administración centralizaba la planificación para asegurar que el Estado recibiera una mezcla equilibrada de alimentos, materias primas y mano de obra para su correcto funcionamiento.
Deja una respuesta
Entradas relacionadas